Avocat et solde débiteur : défense contre les saisies
Saisie-attribution et solde débiteur : protégez vos droits. Maîtrisez les recours, le SBI de 651,69 € et les délais de contestation avec un avocat expérimenté.
Sommaire
Un compte durablement débiteur peut conduire, faute d’accord, à une saisie-attribution sur vos comptes dès que la banque dispose d’un titre exécutoire. La loi garantit toutefois, en 2026, un solde bancaire insaisissable de 651,69 euros destiné à préserver les ressources vitales du foyer.
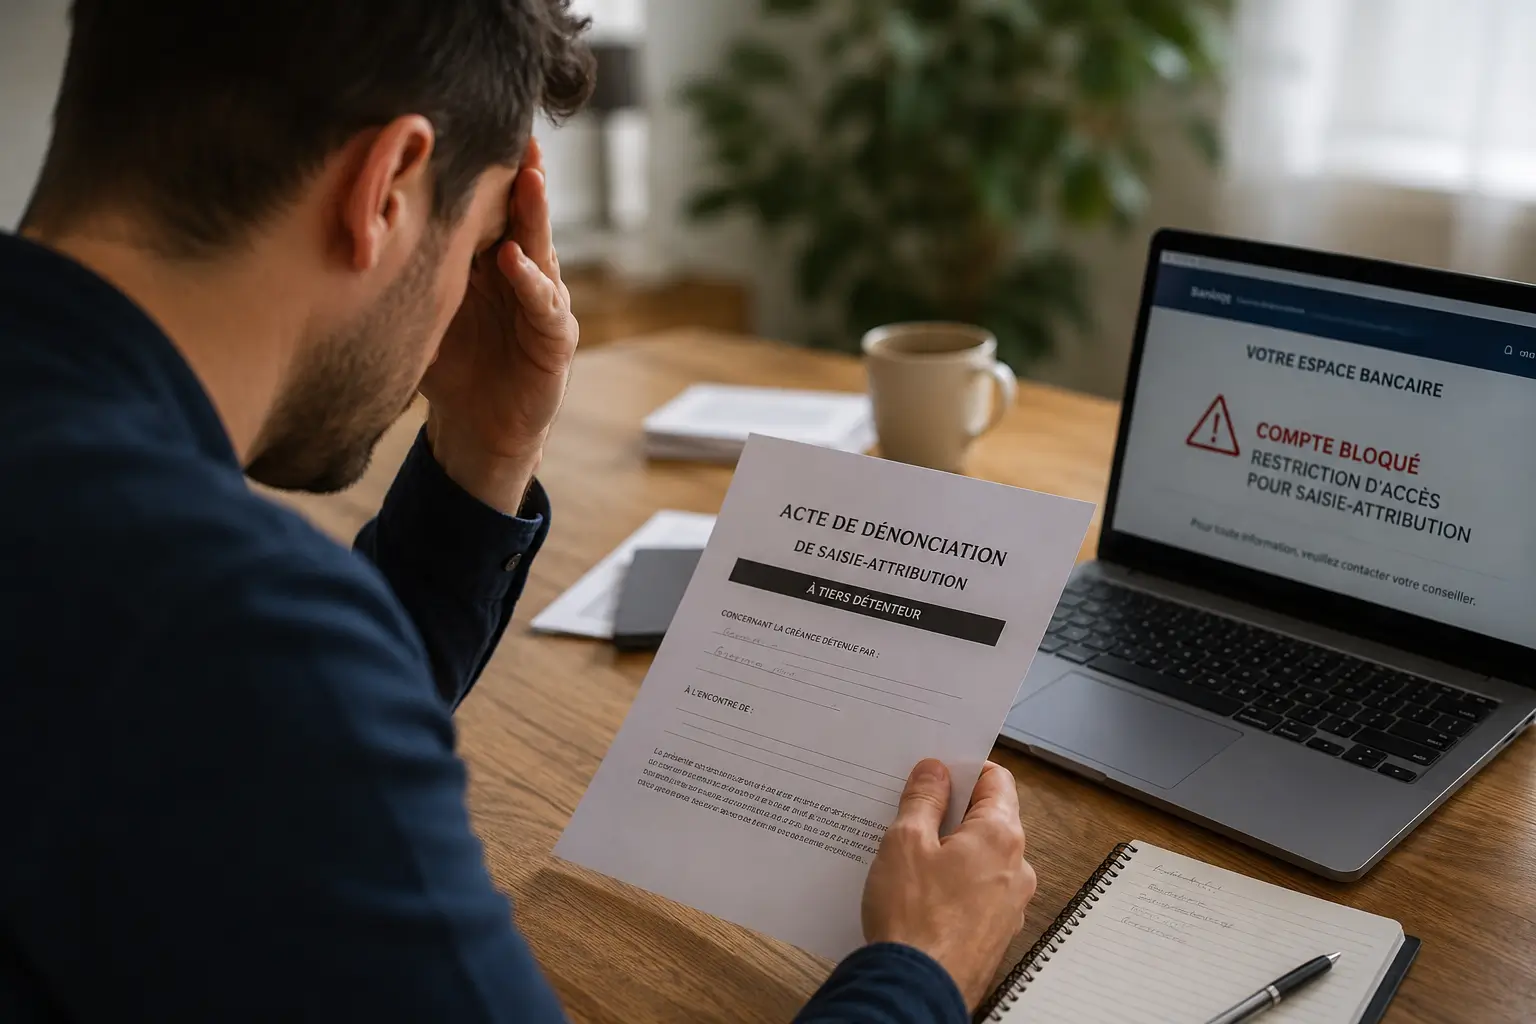
Le blocage des fonds par un commissaire de justice provoque souvent une paralysie financière soudaine. Cet article fait le point sur les recours qui permettent de contester une saisie ou d’obtenir une mainlevée, et sur le rôle de l’avocat à chaque étape.
Risques et conséquences d’un solde débiteur persistant
Un solde débiteur non régularisé expose à trois conséquences qui s’enchaînent : l’accumulation d’agios et de frais, le fichage à la Banque de France, puis, à terme, la clôture du compte et les mesures d’exécution forcée. La loi protège néanmoins un solde bancaire insaisissable (SBI) de 651,69 €, laissé à votre disposition même lorsque le compte est saisi.
Avant d’en arriver là, il faut distinguer le simple découvert autorisé de la véritable rupture des engagements financiers, car les deux n’ouvrent pas les mêmes droits.
Origines du découvert et cadre contractuel
Le découvert négocié avec la banque n’a rien à voir avec le dépassement non autorisé. En principe, la provision doit précéder la dépense : c’est le principe de disponibilité des fonds. Lorsque le solde devient négatif sans autorisation, il s’analyse juridiquement comme un prêt que la banque peut vous réclamer, et la créance devient certaine dès le franchissement du seuil convenu.
La continuité de la convention de compte encadre ces relations, y compris lorsque le titulaire rencontre des difficultés. Pour approfondir, la question du maintien des contrats bancaires en cas de procédure collective s’apprécie au cas par cas.
Sanctions bancaires et inscription au fichier FICP
Les agios et les commissions d’intervention s’accumulent rapidement et creusent le passif, souvent à bas bruit : il est donc essentiel de surveiller ces coûts. Faute de régularisation dans les trente jours, la banque peut inscrire l’incident au fichier des incidents de remboursement des crédits aux particuliers (FICP) tenu par la Banque de France.
Cette inscription ferme, dans les faits, l’accès au crédit : tout rachat de prêt ou nouveau financement se heurte alors à un refus quasi systématique, le temps de la régularisation.
Risque de clôture de compte et déchéance du terme
La banque peut également résilier la convention de compte, ce qui rend le remboursement du solde débiteur immédiatement exigible. Le dossier est alors transmis à un service contentieux ou à un prestataire de recouvrement, et les relances se multiplient.
À ce stade, l’intervention d’un avocat s’organise autour de trois axes :
l’évaluation de votre situation juridique et des marges de négociation ;
la contestation des frais bancaires abusifs ;
la négociation de délais de paiement.
Maître Lenny Ambigaipalan vous accompagne pour sécuriser vos droits face aux établissements bancaires. Pour une analyse de votre dossier, vous pouvez contacter le cabinet afin de convenir d’un rendez-vous.
Procédures de recouvrement et arsenal des créanciers
Une fois le compte clôturé et la dette exigible, le créancier dispose d’outils pour récupérer les fonds, au besoin par la contrainte. Tous ne se valent pas, et tous ne lui sont pas ouverts sans condition.
Nécessité d’un titre exécutoire pour agir
Aucune saisie n’est possible sans titre exécutoire. Ce document — le plus souvent un jugement ou un acte notarié — atteste que la dette est certaine, liquide et exigible. Seul un commissaire de justice est habilité à pratiquer la saisie, et il doit vous signifier le titre avant d’engager toute action sur vos comptes.
Pour comprendre la procédure vue du côté du créancier, notre article sur le recouvrement de créances en détaille chaque étape.
Mécanisme de la saisie-attribution et blocage des fonds
L’acte de saisie est signifié directement à votre banque, ce qui bloque instantanément les sommes disponibles. S’ouvre alors un délai de quinze jours pendant lequel la banque arrête le solde définitif, en intégrant les opérations en cours. Le commissaire de justice doit par ailleurs vous informer de la saisie dans les huit jours.
La mécanique se résume en trois temps :
signification de l’acte à la banque ;
blocage immédiat des fonds ;
dénonciation de la saisie au débiteur.
Mécanismes de protection et solde bancaire insaisissable
Face à ces saisies, la loi prévoit des garde-fous pour qu’un débiteur ne se retrouve jamais totalement démuni.
Application automatique du SBI et montant légal
Le solde bancaire insaisissable est égal au montant forfaitaire du RSA pour une personne seule, soit 651,69 € depuis le 1er avril 2026, dans la limite du solde créditeur du compte. La banque doit le laisser à votre disposition d’office, sans démarche de votre part. Une seule mise à disposition est opérée pour l’ensemble des comptes saisis : lorsqu’ils sont ouverts dans des banques différentes, c’est le commissaire de justice, ou le comptable public, qui désigne la ou les banques chargées de laisser cette somme.
Le SBI n’est pas la seule protection en jeu. Si vous vous êtes porté garant, votre engagement obéit à ses propres règles de proportionnalité : notre article sur la défense de la caution bancaire les développe.
Prestations sociales et revenus protégés
Certaines ressources sont totalement insaisissables : allocations familiales, aides au logement et minima sociaux bénéficient d’une immunité complète. Il vous appartient toutefois d’en justifier l’origine auprès de la banque pour qu’elles soient écartées de la saisie. D’autres revenus, comme les indemnités de licenciement, ne sont protégés que partiellement, tandis que les pensions alimentaires suivent un régime particulier et priment souvent sur les autres dettes.
Le maintien des minima sociaux est un droit fondamental qui prévaut sur les droits des créanciers.
Protection des comptes professionnels de l’entrepreneur
La séparation des patrimoines interdit en principe qu’un compte professionnel réponde de dettes personnelles : c’est l’un des acquis du statut de l’entrepreneur individuel. En pratique, des saisies mal ciblées surviennent, et il faut alors prouver la nature des fonds. De même, le créancier d’un seul époux peut tenter de saisir la totalité d’un compte joint : là encore, la propriété des sommes doit être établie. Pour ces litiges mêlant vie de l’entreprise et patrimoine, un avocat en contentieux commercial peut intervenir.
Stratégies de défense et recours devant le juge de l’exécution
Lorsque la saisie est irrégulière ou disproportionnée, il faut agir vite devant le juge de l’exécution (JEX) pour contester la procédure.
Contester la saisie dans le délai d’un mois
La contestation doit être formée dans le mois qui suit la dénonciation de la saisie. Passé ce délai, le paiement au créancier devient définitif. Plusieurs motifs peuvent fonder une annulation : un vice de forme dans l’acte, la prescription de la dette ou l’irrégularité du titre exécutoire. L’avocat examine chaque mention de l’acte de commissaire de justice pour identifier ces failles.
La contestation a un effet suspensif : elle bloque le transfert des fonds au créancier jusqu’à la décision du juge, ce qui vous laisse le temps de préparer votre défense.
Le rôle du juge de l’exécution dans l’octroi de délais
Le JEX peut accorder des délais de grâce pouvant aller jusqu’à deux ans, notamment lorsque la bonne foi du débiteur est établie. Il dispose aussi du pouvoir de suspendre les pénalités de retard et de recalculer le montant de la créance, en particulier si des frais bancaires abusifs y figurent. La technicité de ce recours et la brièveté des délais imposent une rigueur absolue : une simple omission suffit à faire échouer la contestation.
L’avocat, un appui pour solliciter la mainlevée
L’avocat ne se limite pas à contester : il négocie avec le créancier pour trouver un accord. Un échéancier bien construit peut permettre d’obtenir la mainlevée de la saisie. Certaines mesures, enfin, sont pratiquées de mauvaise foi ou au-delà des droits du créancier ; l’avocat les dénonce devant le juge et protège vos droits fondamentaux. Face à une procédure d’exécution, mieux vaut ne pas rester seul.
Si la saisie s’inscrit dans une action judiciaire plus large, vous pouvez aussi avoir à vous défendre face à une assignation bancaire.
Face au risque de saisie-attribution, la réactivité est votre meilleure arme. Protégez votre solde bancaire insaisissable de 651,69 €, vérifiez la régularité de chaque acte et contestez toute mesure abusive devant le juge de l’exécution dans le délai d’un mois. Un avocat rompu au contentieux du solde débiteur vous aide à sécuriser vos comptes et à rétablir l’équilibre face à la banque. Pour un examen de votre situation, contactez le cabinet.
Questions fréquentes
01Quels sont les risques d'un solde débiteur prolongé ?
Un compte bancaire débiteur non régularisé expose le titulaire à des sanctions rigoureuses. Outre l'accumulation d'agios et de commissions d'intervention, le risque majeur réside dans le fichage au FICP de la Banque de France, rendant tout crédit impossible.
À terme, la banque peut prononcer la clôture unilatérale du compte et obtenir un titre exécutoire afin de mettre en œuvre des mesures d'exécution forcée.
02Une saisie sur compte bancaire est-elle possible sans jugement ?
Pour une créance civile ou commerciale, le créancier doit impérativement détenir un titre exécutoire, tel qu'un jugement ou un acte notarié. Ce document est indispensable pour mandater un commissaire de justice et engager une saisie-attribution.
Toutefois, l'administration fiscale bénéficie d'un privilège exorbitant avec la Saisie Administrative à Tiers Détenteur (SATD). Cette procédure permet au Trésor Public de bloquer vos fonds sans intervention préalable d'un juge pour le recouvrement d'impôts ou d'amendes.
03Quel montant minimal reste disponible après une saisie ?
La loi garantit la préservation d'un Solde Bancaire Insaisissable (SBI). Ce montant, d'une valeur de 651,69 € au 1er avril 2026, doit être laissé à disposition du débiteur par la banque, quel que soit le montant de la dette.
Certaines ressources bénéficient d'une protection supplémentaire. Les prestations familiales, les minima sociaux et les aides au logement sont intégralement insaisissables. Il appartient au titulaire du compte de justifier l'origine de ces fonds auprès de l'établissement bancaire.
04Comment contester efficacement une saisie-attribution ?
Le débiteur dispose d'un délai d'un mois à compter de la dénonciation de la saisie pour agir. La contestation doit être portée devant le Juge de l'Exécution (JEX). Cette action suspend le transfert des fonds au créancier jusqu'au prononcé de la décision judiciaire.
L'assistance d'un avocat est vivement recommandée pour identifier des vices de forme ou invoquer la prescription de la dette. Le JEX possède également le pouvoir d'octroyer des délais de grâce allant jusqu'à deux ans ou de moduler les intérêts de retard.
05Quelle est la différence entre saisie-attribution et SATD ?
La distinction repose sur la nature du créancier. La saisie-attribution est l'outil des créanciers privés (banques, entreprises) et nécessite un titre exécutoire. Elle est signifiée par un commissaire de justice et offre un délai de contestation d'un mois.
La SATD est exclusivement réservée aux administrations publiques. Plus rapide, elle ne requiert aucune décision de justice préalable. Bien que les deux procédures entraînent un blocage immédiat des comptes, les voies de recours et les délais diffèrent sensiblement.
Pour aller plus loin
- 01Article L162-2 du Code des procédures civiles d'exécutionlegifrance.gouv.fr
- 02Article L211-2 du Code des procédures civiles d'exécutionlegifrance.gouv.fr
- 03Article R211-11 du Code des procédures civiles d'exécutionlegifrance.gouv.fr
- 04Article 1343-5 du Code civillegifrance.gouv.fr
- 05Article L751-1 du Code de la consommationlegifrance.gouv.fr
Être rappelé par le cabinet
Laissez vos coordonnées et quelques mots sur votre dossier. Ou appelez directement le +33 6 72 39 06 75.