Saisie conservatoire : contester et obtenir la mainlevée
Conditions, délais, saisie d'un compte bancaire, conversion en saisie-attribution et procédure collective : les moyens de contester une saisie conservatoire et d'en obtenir la mainlevée.
Sommaire
Vous découvrez que votre compte bancaire est bloqué, qu'une créance détenue sur un client a été immobilisée ou que du matériel appartenant à votre entreprise a été placé sous saisie, alors qu'aucun jugement définitif ne vous a encore été signifié. Cette situation est possible : précisément parce qu'elle vise à préserver l'effet de surprise, la saisie conservatoire peut être pratiquée sans commandement préalable et sans débat contradictoire avant son exécution.
Le créancier ne dispose toutefois pas d'un pouvoir discrétionnaire sur le patrimoine du débiteur. La mesure doit reposer sur un fondement juridique précis, être mise en œuvre dans les délais prévus par le Code des procédures civiles d'exécution et rester conforme à sa finalité, qui consiste à garantir un recouvrement futur, non à obtenir immédiatement le paiement ni à exercer une pression disproportionnée.
La contestation doit donc être construite autour de plusieurs questions distinctes : la créance paraît-elle réellement fondée ? Le créancier établit-il une menace concrète sur son recouvrement ? Disposait-il d'un titre lui permettant d'agir sans autorisation ? Les actes ont-ils été accomplis et dénoncés dans les délais ? Les biens ou les sommes bloqués pouvaient-ils être saisis ? C'est souvent sur la réponse à l'une de ces questions, davantage que sur une contestation générale de la dette, que se joue la demande de mainlevée de la saisie conservatoire.
Qu'est-ce qu'une saisie conservatoire et quelles sont ses conditions ?
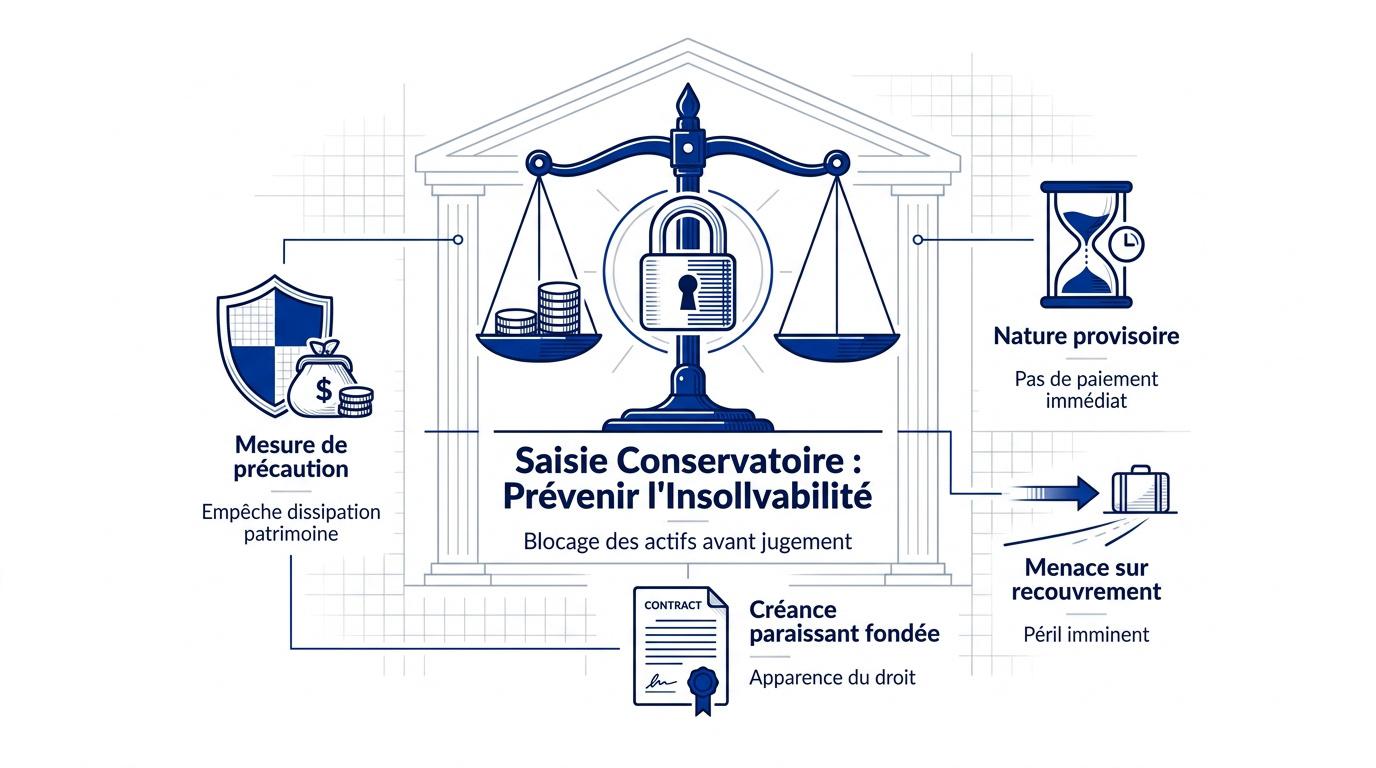
La saisie conservatoire est une mesure qui permet à un créancier de rendre indisponibles des biens de son débiteur (sommes déposées sur un compte bancaire, créance détenue sur un client, matériel, parts sociales…) avant même d'avoir obtenu un jugement, afin d'éviter qu'ils ne disparaissent pendant le procès. Elle n'est possible que si la créance paraît fondée en son principe et si des circonstances sont susceptibles d'en menacer le recouvrement. Elle ne procure pas le paiement : les biens sont seulement bloqués, jusqu'à ce que le créancier obtienne un titre exécutoire et convertisse la saisie en mesure d'exécution, ou jusqu'à ce que la mesure soit levée ou devienne caduque.
Les mesures conservatoires sont régies par les articles L. 511-1 et suivants du Code des procédures civiles d'exécution. Elles comprennent les saisies conservatoires, qui rendent des biens indisponibles, et les sûretés judiciaires, qui permettent notamment de prendre une inscription provisoire sur certains éléments du patrimoine.
Une mesure provisoire qui ne donne pas immédiatement paiement
La saisie conservatoire ne transfère pas immédiatement les sommes ou les biens au créancier. Elle a pour effet de les rendre indisponibles dans l'attente de l'obtention d'un titre exécutoire constatant une créance liquide et exigible.
Lorsqu'elle porte sur un compte bancaire ou sur une créance détenue par un tiers, les sommes sont bloquées entre les mains de ce tiers. Lorsqu'elle vise des biens meubles corporels, ceux-ci demeurent en principe matériellement détenus par le débiteur, mais il ne peut plus valablement en disposer au mépris de la saisie.
La mesure doit être distinguée de la saisie-attribution sur un compte bancaire. La saisie-attribution constitue une mesure d'exécution forcée qui suppose déjà l'existence d'un titre exécutoire constatant une créance liquide et exigible et qui produit un effet d'attribution immédiate au profit du créancier. La saisie conservatoire, à l'inverse, organise d'abord un blocage provisoire qui devra ensuite être converti si le créancier obtient ou possède le titre nécessaire.
Une créance paraissant fondée en son principe
Le créancier qui sollicite une autorisation judiciaire n'a pas encore à démontrer définitivement que sa créance est certaine, liquide et exigible. Il doit néanmoins produire des éléments suffisamment sérieux pour que celle-ci paraisse fondée en son principe.
Cette condition ne se résume pas à l'affirmation selon laquelle une somme serait due. Le juge examine les pièces produites : contrat signé, bon de commande, factures, reconnaissance de dette, échanges de courriels, mise en demeure, justificatifs de livraison, procès-verbal de réception, décompte détaillé ou encore éléments établissant l'exécution de la prestation.
La contestation peut porter sur l'existence même de l'engagement, sur l'identité du débiteur, sur l'exécution défectueuse du contrat, sur une compensation invoquée entre les parties ou sur une condition contractuelle qui n'aurait pas été remplie. La difficulté n'est donc pas seulement de savoir si le créancier affirme disposer d'un droit, mais de déterminer si les documents communiqués rendent ce droit suffisamment vraisemblable pour justifier le blocage provisoire du patrimoine adverse.
Dans un litige entre sociétés, l'analyse doit être rapprochée du contrat, des conditions générales, des échanges précontractuels et des réserves formulées lors de l'exécution. Une contestation circonstanciée, soutenue par des pièces contemporaines du différend, sera généralement plus utile qu'une simple dénégation de la dette. La stratégie peut notamment être articulée avec les moyens développés dans le cadre d'un litige portant sur un contrat commercial.
Des circonstances susceptibles de menacer le recouvrement
Le créancier doit également établir l'existence de circonstances susceptibles de menacer le recouvrement. Cette seconde condition suppose une appréciation concrète de la situation du débiteur et ne peut, en principe, être déduite de la seule existence d'un impayé ou d'un désaccord contractuel.
Peuvent notamment être examinés un transfert précipité d'actifs, la fermeture annoncée d'un établissement, la disparition des dirigeants, la multiplication d'incidents de paiement, la cessation d'une activité, la vente des principaux biens de l'entreprise ou encore des éléments révélant une dégradation importante et immédiate de sa situation financière.
Aucun de ces éléments ne conduit automatiquement à valider une mesure conservatoire. Le juge apprécie leur date, leur précision et leur lien avec le risque de non-recouvrement. Une difficulté de trésorerie ponctuelle, une absence de publication des comptes ou le seul refus de payer une facture contestée ne suffisent pas nécessairement, pris isolément, à caractériser une menace.
Contrairement à ce qui est parfois affirmé, la possession d'un titre exécutoire ou d'un document dispensant d'autorisation préalable ne fait pas disparaître toute possibilité de discuter les conditions de fond. Même lorsqu'aucune autorisation préalable n'était requise, le débiteur peut demander la mainlevée s'il apparaît que les conditions prévues par l'article L. 511-1 ne sont pas réunies.
Dans quels cas le créancier peut-il agir sans autorisation préalable ?
La saisie conservatoire est normalement autorisée sur requête par le juge de l'exécution du lieu où demeure le débiteur. Lorsqu'elle est demandée avant tout procès pour garantir une créance relevant de la compétence commerciale, l'autorisation peut également être délivrée par le président du tribunal de commerce.
La requête n'est pas contradictoire : le débiteur n'est pas appelé à présenter ses observations avant la décision, afin d'éviter qu'il puisse organiser la disparition des biens visés. Cette absence de débat initial est compensée par la possibilité de saisir ensuite le juge pour demander la rétractation de l'ordonnance ou la mainlevée de la mesure.
Les hypothèses de dispense prévues par la loi
L'autorisation préalable n'est notamment pas nécessaire lorsque le créancier se prévaut :
d'un titre exécutoire ;
d'une décision de justice qui n'a pas encore force exécutoire ;
du défaut de paiement d'une lettre de change acceptée, d'un billet à ordre ou d'un chèque ;
d'un loyer impayé résultant d'un contrat écrit de location d'un immeuble ;
de certaines provisions de copropriété exigibles ou rendues exigibles dans les conditions prévues par la loi du 10 juillet 1965.
Cette dispense concerne l'autorisation préalable, non l'ensemble du régime de la saisie. Le débiteur conserve la possibilité de discuter le titre invoqué, le montant garanti, l'identité du créancier, le respect des formalités et, le cas échéant, les conditions prévues par l'article L. 511-1 du Code des procédures civiles d'exécution.
Quels délais le créancier doit-il respecter ?
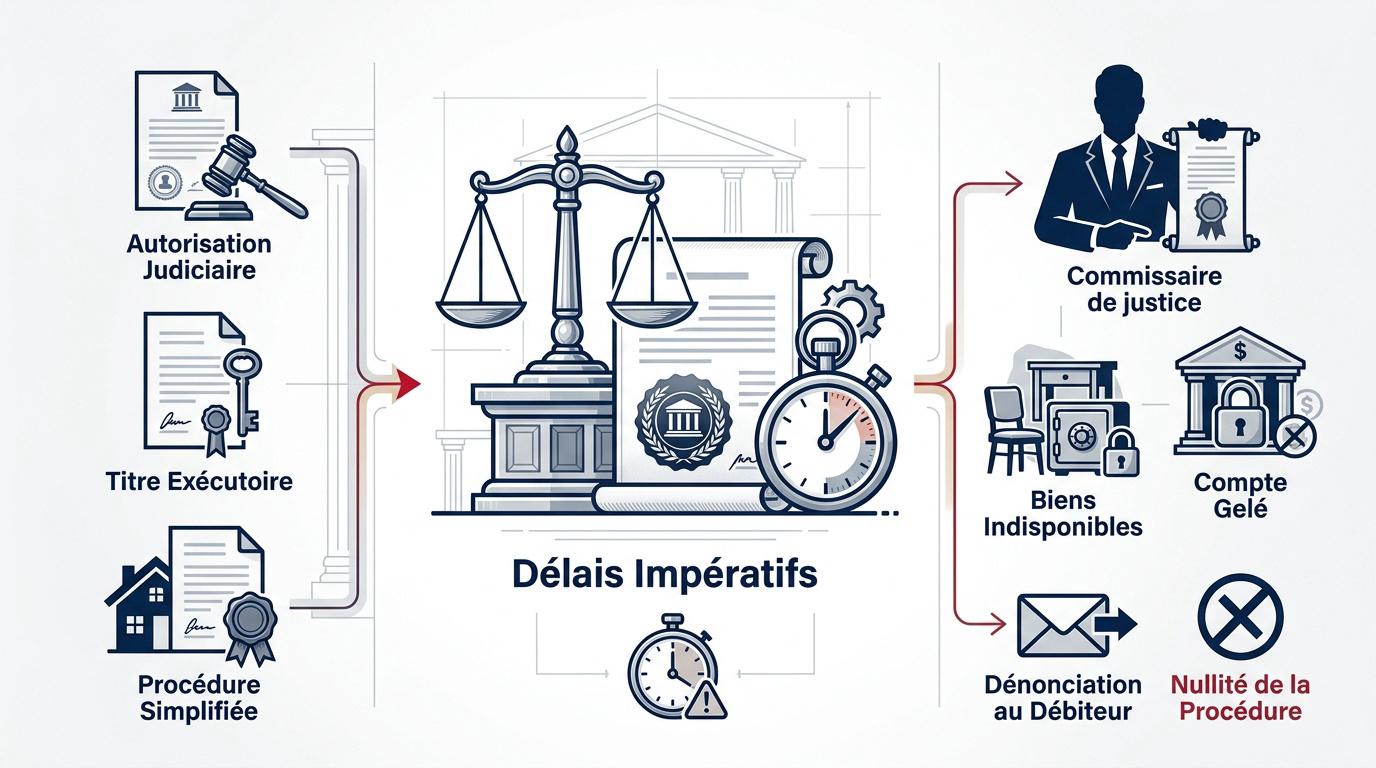
Une saisie conservatoire peut être fondée sur une créance sérieuse et néanmoins devenir caduque parce qu'un délai impératif n'a pas été respecté. L'examen chronologique des actes constitue donc l'un des premiers travaux à effectuer : date de l'ordonnance, date du procès-verbal de saisie, date de dénonciation, date d'introduction de la procédure destinée à obtenir un titre et contenu des significations.
Exécuter l'autorisation dans un délai de trois mois
Lorsque la saisie repose sur une autorisation judiciaire, celle-ci devient caduque si la mesure n'est pas exécutée dans les trois mois suivant l'ordonnance. Il faut donc comparer la date de la décision avec celle à laquelle le commissaire de justice a effectivement pratiqué la saisie.
Ce délai concerne l'utilisation de l'autorisation. Il ne doit pas être confondu avec la durée pendant laquelle les biens resteront indisponibles ni avec le délai accordé au créancier pour engager la procédure destinée à obtenir un titre exécutoire.
Engager ou poursuivre une procédure dans le délai d'un mois
Lorsque la mesure n'a pas été pratiquée avec un titre exécutoire, le créancier doit, dans le mois suivant son exécution, introduire une procédure ou accomplir les formalités nécessaires à l'obtention d'un tel titre, à peine de caducité de la mesure.
Il n'est donc pas toujours exact de parler exclusivement d'une « action au fond ». Selon le dossier, le créancier peut notamment délivrer une assignation, poursuivre une instance déjà engagée ou présenter une requête en injonction de payer. En cas de rejet d'une requête en injonction de payer présentée dans le délai initial, le juge du fond peut encore être valablement saisi dans le mois suivant l'ordonnance de rejet.
La vérification doit porter non seulement sur la date de l'acte, mais également sur son objet. Une procédure engagée contre une autre personne, fondée sur une autre créance ou impropre à permettre l'obtention du titre recherché peut ne pas satisfaire à cette obligation.
Justifier auprès du tiers saisi de la procédure engagée
Lorsque la mesure est pratiquée entre les mains d'un tiers, par exemple une banque, le créancier doit aussi signifier à ce tiers une copie des actes attestant qu'il a engagé la procédure ou accompli les formalités exigées dans le délai d'un mois, et ce dans les huit jours de leur date. À défaut, la mesure conservatoire est caduque (article R. 511-8 du Code des procédures civiles d'exécution).
Ce délai ne doit pas être confondu avec celui de la dénonciation au débiteur : il concerne l'information du tiers saisi sur la suite donnée à la mesure. Sa vérification suppose de se faire communiquer les actes signifiés à la banque, que le débiteur ne reçoit pas nécessairement.
Dénoncer la saisie au débiteur dans les huit jours
Lorsqu'une saisie conservatoire de créance est pratiquée entre les mains d'un tiers, notamment d'une banque, elle doit être dénoncée au débiteur dans un délai de huit jours, à peine de caducité.
L'acte de dénonciation contient, à peine de nullité (article R. 523-3) :
une copie de l'autorisation du juge ou du titre en vertu duquel la saisie a été pratiquée ;
une copie du procès-verbal de saisie et, si l'acte a été signifié au tiers saisi par voie électronique, la reproduction des renseignements qu'il a communiqués ;
la mention, en caractères très apparents, du droit de demander la mainlevée au juge de l'exécution du lieu de son domicile si les conditions de validité de la saisie ne sont pas réunies ;
la désignation de la juridiction devant laquelle seront portées les autres contestations, notamment celles relatives à l'exécution de la saisie ;
la reproduction des articles R. 511-1 à R. 512-3 ;
en cas de saisie de compte, le montant de la somme laissée à la disposition du débiteur et le ou les comptes sur lesquels elle est opérée.
Des règles comparables existent lorsque des biens meubles corporels sont saisis entre les mains d'un tiers.
Une dénonciation tardive peut entraîner la caducité de la mesure. L'absence d'une mention prescrite à peine de nullité peut également être invoquée, sous réserve du régime applicable à l'irrégularité constatée et, lorsqu'il est exigé, de la démonstration du grief causé au débiteur.
Saisie conservatoire sur compte bancaire : comment se déroule le blocage ?
La saisie conservatoire d'un compte bancaire est une saisie conservatoire de créance : la banque, qui détient les fonds de son client, est le tiers saisi. Le commissaire de justice lui signifie un acte de saisie, et les sommes deviennent indisponibles à concurrence du montant autorisé par le juge ou, lorsque cette autorisation n'est pas nécessaire, du montant pour lequel la saisie est pratiquée ; la saisie produit les effets d'une consignation (article L. 523-1 du Code des procédures civiles d'exécution). Le blocage ne porte donc pas nécessairement sur la totalité du compte.
Ce que doit contenir l'acte signifié à la banque
L'acte de saisie contient, à peine de nullité (article R. 523-1) :
les nom et domicile du débiteur ou, pour une société, sa dénomination et son siège social ;
l'indication de l'autorisation ou du titre en vertu duquel la saisie est pratiquée ;
le décompte des sommes pour lesquelles la saisie est pratiquée ;
la défense faite à la banque de disposer des sommes réclamées, dans la limite de ce qu'elle doit au débiteur ;
la reproduction du troisième alinéa de l'article L. 141-2 et de l'article L. 211-3 du même code.
La banque doit fournir sur-le-champ au commissaire de justice les renseignements sur l'étendue de ses obligations envers le débiteur et lui communiquer les pièces justificatives ; si l'acte lui est signifié par voie électronique, elle répond par la même voie au plus tard le premier jour ouvré suivant (article R. 523-4). Elle déclare le solde du ou des comptes au jour de la saisie ; pendant les quinze jours ouvrables qui suivent, ce solde peut encore être modifié, au crédit ou au débit, par certaines opérations dont la date est antérieure à la saisie, comme des chèques remis à l'encaissement ou des paiements par carte (article L. 162-1).
La banque qui, sans motif légitime, ne fournit pas ces renseignements s'expose à devoir payer les sommes pour lesquelles la saisie a été pratiquée si le débiteur est condamné, sauf son recours contre ce dernier. Elle peut aussi être condamnée à des dommages-intérêts en cas de négligence fautive ou de déclaration inexacte ou mensongère (article R. 523-5).
La somme laissée à la disposition d'un titulaire personne physique
Lorsque le débiteur est une personne physique, la banque laisse à sa disposition, dans la limite du solde créditeur au jour de la saisie, une somme à caractère alimentaire égale au montant forfaitaire du revenu de solidarité active pour un allocataire seul. Aucune demande n'est nécessaire : la banque avertit aussitôt le titulaire de cette mise à disposition (articles L. 162-2 et R. 162-2). Pour un entrepreneur individuel à responsabilité limitée, cette protection ne s'applique qu'aux comptes de son patrimoine non affecté. Une société, personne morale, n'en bénéficie pas. Le montant laissé à disposition et le ou les comptes concernés doivent figurer dans l'acte de dénonciation (article R. 523-3, 6°).
Faire placer les fonds sous séquestre
Tout intéressé peut demander que les sommes saisies soient versées entre les mains d'un séquestre désigné, à défaut d'accord amiable, par le juge de l'exécution saisi sur requête. La remise des fonds au séquestre arrête le cours des intérêts dus par le tiers saisi (article R. 523-2).
Comment contester une saisie conservatoire ?
La contestation ne doit pas être limitée à une discussion générale sur le montant de la dette. Elle doit isoler chaque fondement susceptible de remettre en cause la mesure : absence d'une condition de fond, caducité, nullité d'un acte, erreur sur les biens saisis, caractère insaisissable de certaines sommes, mesure inutile ou abusive.
Contester l'apparence de la créance
Le débiteur peut soutenir que les pièces du créancier ne rendent pas la créance suffisamment vraisemblable : contrat non signé, factures contestées avant la saisie, absence de preuve de livraison, inexécution grave de la prestation, confusion entre plusieurs sociétés, paiement déjà effectué ou décompte incluant des pénalités qui ne seraient pas contractuellement dues.
Le dossier doit alors être documenté. Les contrats, factures acquittées, relevés bancaires, courriels de contestation, procès-verbaux de réception, avoirs et mises en demeure antérieures permettent de replacer la créance alléguée dans son contexte. C'est souvent à ce stade que les dossiers se gagnent ou se perdent : non pas sur une affirmation abstraite, mais sur la cohérence chronologique et probatoire des pièces.
Démontrer l'absence de menace sur le recouvrement
Le débiteur peut également établir que sa situation ne fait apparaître aucune menace particulière : activité poursuivie normalement, actifs identifiés, comptes régulièrement tenus, paiements habituels honorés, garanties déjà accordées ou contestation sérieuse et ancienne de la facture.
La solvabilité ne suffit toutefois pas toujours, à elle seule, à obtenir la mainlevée. Elle doit être rapprochée des circonstances précisément invoquées par le créancier. L'objectif consiste à montrer que les éléments présentés ne caractérisent pas un risque suffisamment concret ou qu'ils ont été interprétés de manière incomplète.
Invoquer la caducité ou l'irrégularité des actes
Le contrôle doit porter sur l'intégralité de la chaîne procédurale. Parmi les points à vérifier figurent notamment :
la compétence du juge qui a autorisé la mesure ;
la date de l'ordonnance et celle de l'exécution de la saisie ;
la date et le contenu de la dénonciation au débiteur ;
l'introduction, dans le délai requis, d'une procédure destinée à obtenir un titre exécutoire ;
la concordance entre la créance visée dans l'ordonnance, le procès-verbal de saisie et la procédure au fond ;
l'identité exacte du débiteur et des biens lui appartenant ;
le décompte du principal, des intérêts, pénalités et frais garantis.
Point de contrôle | Irrégularité possible | Conséquence susceptible d'être demandée |
|---|---|---|
Exécution de l'ordonnance | Saisie pratiquée plus de trois mois après l'autorisation | Caducité de l'autorisation et contestation de la mesure |
Obtention d'un titre | Aucune procédure ou formalité utile engagée dans le mois | Caducité de la mesure conservatoire |
Information du tiers saisi | Actes de la procédure engagée non signifiés au tiers dans les huit jours | Caducité de la mesure conservatoire |
Dénonciation au débiteur | Dénonciation effectuée après le délai de huit jours | Caducité, lorsque ce délai est applicable à la saisie pratiquée |
Mentions obligatoires | Omission d'une mention ou d'un document requis | Nullité de l'acte selon le texte applicable et le grief démontré |
Conditions de fond | Créance insuffisamment fondée ou absence de menace | Mainlevée de la saisie conservatoire |
Étendue de la saisie | Biens appartenant à un tiers, sommes insaisissables ou mesure excessive | Mainlevée totale ou partielle, restitution ou substitution |
Faire protéger les biens et sommes insaisissables
Une saisie conservatoire ne permet pas de contourner les règles d'insaisissabilité. Certains biens nécessaires à la vie courante ou au travail bénéficient d'une protection légale. Les rémunérations relèvent, quant à elles, d'un régime particulier de saisie et ne peuvent pas être traitées comme une créance ordinaire au moyen d'une saisie conservatoire classique.
Lorsqu'un compte bancaire est bloqué, les règles relatives au solde bancaire insaisissable continuent à s'appliquer. Certaines sommes peuvent également être insaisissables en raison de leur origine. Le débiteur doit alors produire les justificatifs permettant d'identifier les fonds concernés, notamment les relevés de compte et les attestations de versement.
Demander la mainlevée d'une mesure inutile ou abusive
Le juge de l'exécution dispose du pouvoir d'ordonner la mainlevée de toute mesure inutile ou abusive. Ce fondement peut être invoqué lorsque la saisie ne répond plus à aucun besoin de garantie, lorsqu'elle porte sur des biens sans rapport raisonnable avec le montant à préserver ou lorsqu'elle est utilisée comme un instrument de pression étranger à sa finalité conservatoire.
Une différence importante entre la valeur des biens immobilisés et le montant de la créance ne conduit pas mécaniquement à l'annulation de toute la mesure. Selon les circonstances, le débiteur peut solliciter une mainlevée partielle, un cantonnement ou la substitution d'une autre garantie propre à sauvegarder les intérêts des parties.
Le Code prévoit notamment que le juge peut substituer à la mesure initiale une autre mesure conservatoire. La constitution d'une caution bancaire irrévocable conforme à la garantie recherchée peut également permettre la mainlevée dans les conditions prévues par les textes.
Une saisie conservatoire doit garantir une créance vraisemblable ; elle ne peut être détournée pour paralyser sans nécessité l'activité ou la trésorerie du débiteur.
Comment obtenir la mainlevée devant le juge compétent ?
La demande de mainlevée peut être présentée tant que la mesure produit ses effets. Elle doit être portée devant la juridiction désignée par les règles particulières applicables aux mesures conservatoires.
Identifier le juge compétent
Lorsque la mesure a été autorisée par un juge, la demande de mainlevée est portée devant le juge qui a délivré cette autorisation.
Lorsque la saisie a été pratiquée sans autorisation préalable, la demande relève en principe du juge de l'exécution du lieu où demeure le débiteur. Toutefois, lorsqu'elle garantit une créance relevant d'une juridiction commerciale, la mainlevée peut, avant tout procès, être demandée au président du tribunal de commerce du même lieu.
Les contestations autres que la demande de mainlevée peuvent relever du juge de l'exécution du lieu où la mesure a été pratiquée. La qualification exacte de la demande doit donc être déterminée avant l'assignation, afin d'éviter une contestation de compétence.
Engager la procédure par assignation
Sauf disposition particulière, le juge de l'exécution est saisi par une assignation délivrée par commissaire de justice pour la première audience utile. En cas d'urgence caractérisée, il est possible de solliciter l'autorisation d'assigner à une date rapprochée, y compris d'heure à heure dans les conditions prévues par le Code.
La représentation par avocat dépend notamment de la nature et du montant de la demande. Devant le juge de l'exécution, elle est en principe obligatoire lorsque la demande a pour origine une créance ou tend au paiement d'une somme supérieure à 10 000 euros, sous réserve des règles particulières applicables au litige. Même lorsque l'avocat n'est pas juridiquement obligatoire, la technicité des règles de compétence, de caducité et de nullité impose de structurer précisément les moyens invoqués.
Préparer les pièces nécessaires à la contestation
Le dossier doit au minimum réunir l'ordonnance ayant autorisé la mesure, le procès-verbal de saisie, l'acte de dénonciation, les documents relatifs à la procédure au fond ainsi que l'ensemble des pièces permettant de contester la créance ou le risque de non-recouvrement.
Selon le moyen soulevé, il peut être utile de produire :
les contrats, factures, bons de commande et échanges entre les parties ;
les justificatifs de paiement ou de compensation ;
les comptes annuels, situations de trésorerie ou garanties disponibles ;
les relevés bancaires permettant d'identifier des sommes insaisissables ;
les documents établissant la propriété d'un tiers sur un bien saisi ;
les actes de procédure permettant de reconstituer précisément les délais.
Il appartient au créancier de prouver que les conditions requises sont réunies. Cette règle ne dispense toutefois pas le débiteur de présenter une contestation précise et documentée : le juge statue à partir des moyens débattus et des pièces communiquées par chaque partie.
Quels sont les effets de la décision de mainlevée ?
La décision de mainlevée suspend les poursuites, dans la limite de son objet, dès son prononcé. Elle supprime l'effet d'indisponibilité à compter de sa notification. En pratique, la décision doit donc être rapidement signifiée ou transmise aux personnes chargées de l'exécuter, notamment au commissaire de justice et au tiers saisi.
La mainlevée peut être totale, partielle ou assortie d'une substitution de garantie. Elle ne tranche pas nécessairement, à elle seule, l'ensemble du litige portant sur l'existence définitive de la créance : la procédure destinée à obtenir un titre peut continuer devant le juge du fond.
Conversion en saisie-attribution : le délai de quinze jours pour contester
Lorsque le créancier obtient un titre exécutoire constatant l'existence de sa créance, par exemple un jugement de condamnation, il peut convertir la saisie conservatoire de créance en saisie-attribution. Il signifie alors au tiers saisi un acte de conversion qui contient, à peine de nullité, la référence au procès-verbal de saisie conservatoire, l'énonciation du titre exécutoire, le décompte distinct des sommes dues en principal, frais et intérêts échus avec l'indication du taux des intérêts, et une demande de paiement à concurrence des sommes dont le tiers s'est reconnu ou a été déclaré débiteur (article R. 523-7). Cette demande emporte attribution immédiate de la créance saisie au profit du créancier, dans cette limite (article L. 523-2).
La copie de l'acte de conversion est ensuite signifiée au débiteur (article R. 523-8). À compter de cette signification, il dispose de quinze jours pour contester l'acte de conversion devant le juge de l'exécution du lieu où il demeure, à peine d'irrecevabilité. Sous la même sanction, la contestation est dénoncée le jour même ou, au plus tard, le premier jour ouvrable suivant, par lettre recommandée avec demande d'avis de réception, au commissaire de justice qui a procédé à la saisie ; son auteur en informe le tiers saisi par lettre simple (article R. 523-9). En l'absence de contestation, la banque paie le créancier sur présentation d'un certificat attestant qu'aucune contestation n'a été formée dans le délai ; le paiement peut intervenir plus tôt si le débiteur a déclaré par écrit ne pas contester.
Pourquoi il vaut mieux agir avant la conversion
La conversion réduit fortement la marge de discussion. D'une part, faute de contestation avant l'acte de conversion, la déclaration faite par le tiers saisi est réputée exacte pour les seuls besoins de la saisie (article R. 523-6). D'autre part, dans une affaire où le liquidateur de la société débitrice invoquait la caducité de la saisie conservatoire, la Cour de cassation a jugé que, la saisie ayant été régulièrement convertie en saisie-attribution avant l'ouverture du redressement judiciaire, la société n'était plus recevable à contester la saisie conservatoire (Cass. com., 2 mars 2010, n° 08-19.898). Le même arrêt précise que le délai de huit jours prévu pour la dénonciation d'une saisie-attribution ne s'applique pas à la signification au débiteur de la copie de l'acte de conversion.
Le juge peut ordonner la mainlevée « à tout moment » si les conditions de la mesure ne sont pas réunies (article R. 512-1). Il est néanmoins risqué d'attendre : une fois la conversion signifiée, la discussion se déplace vers la contestation de l'acte de conversion, enfermée dans un délai de quinze jours et dans des formalités prescrites à peine d'irrecevabilité.
Saisie conservatoire et redressement ou liquidation judiciaire du débiteur
L'ouverture d'une procédure collective contre le débiteur modifie le sort de la saisie. Deux règles du Code de commerce doivent être combinées, et chacune dépend d'une date précise.
Une saisie pratiquée pendant la période suspecte peut être annulée
En redressement judiciaire ou en liquidation judiciaire, la date de cessation des paiements retenue par le tribunal peut être antérieure au jugement d'ouverture. Sont nuls, lorsqu'ils sont intervenus depuis cette date, plusieurs actes, parmi lesquels « toute mesure conservatoire, à moins que l'inscription ou l'acte de saisie ne soit antérieur à la date de cessation de paiement » (article L. 632-1, I, 8° du Code de commerce). Une saisie conservatoire pratiquée pendant la période suspecte est donc exposée à une action en nullité.
L'arrêt des procédures d'exécution fait obstacle à la conversion
Le jugement d'ouverture arrête ou interdit toute procédure d'exécution, tant sur les meubles que sur les immeubles, ainsi que toute procédure de distribution n'ayant pas produit un effet attributif avant ce jugement, sous réserve des droits de certains créanciers dont la créance est née après l'ouverture (article L. 622-21, II du Code de commerce). La date de la conversion devient alors décisive. Dans l'arrêt du 2 mars 2010, l'acte de conversion avait été signifié à la banque avant le jugement d'ouverture : la saisie avait produit son effet attributif. À l'inverse, une saisie conservatoire de créance qui n'a pas été convertie à la date du jugement d'ouverture n'a produit aucun effet attributif, et sa conversion se heurte en principe à l'arrêt des procédures d'exécution.
Dans le même sens, la Cour de cassation juge, à propos d'une saisie de droits d'associés, que l'arrêt des procédures d'exécution entraîne la mainlevée de la saisie lorsque, à la date du jugement d'ouverture, celle-ci n'a pas produit ses effets (Cass. 2e civ., 28 janvier 2016, n° 15-13.222). Le créancier doit alors faire valoir ses droits dans la procédure collective, notamment en déclarant sa créance. Le sort exact de la mesure dépend de la date de la saisie, de celle de la conversion et de la date de cessation des paiements : ces trois dates doivent être vérifiées avant toute démarche auprès de la banque ou du mandataire judiciaire.
Peut-on obtenir des dommages-intérêts après une saisie abusive ?
Lorsque la mainlevée a été ordonnée, le créancier peut être condamné à réparer le préjudice causé par la mesure conservatoire. Le juge de l'exécution peut également accorder des dommages-intérêts lorsqu'un abus de saisie est caractérisé.
Le préjudice doit être démontré. Il peut notamment correspondre à des frais bancaires, des agios, une perte de financement, des pénalités contractuelles supportées en raison du blocage, une désorganisation de l'activité ou une atteinte commerciale directement liée à l'indisponibilité des fonds.
La seule mainlevée ne conduit pas automatiquement à l'octroi d'une indemnisation. Le demandeur doit établir la réalité du dommage, son montant et son lien avec la mesure contestée. Les relevés bancaires, courriers de refus de paiement, attestations comptables, contrats résiliés et justificatifs des frais engagés dans le contentieux du recouvrement peuvent être déterminants.
Que vérifier dès la réception de l'acte de saisie ?
La première analyse doit être chronologique et documentaire. Il convient de réunir l'intégralité des actes, de vérifier le fondement de la créance, de calculer chaque délai et d'identifier la juridiction compétente avant d'engager une contestation.
Une discussion amiable peut parfois permettre une mainlevée conventionnelle en contrepartie d'un paiement, d'un séquestre ou d'une garantie de remplacement. Elle ne doit toutefois pas conduire à laisser expirer un délai procédural ou à reconnaître sans réserve une créance sérieusement contestée.
La validité d'une saisie conservatoire dépend ainsi de plusieurs éléments qui doivent être examinés séparément : l'apparence de la créance, la réalité de la menace sur son recouvrement, le titre utilisé, la compétence du juge, le respect des délais, la régularité des actes et l'étendue des biens immobilisés. Une contestation utile ne consiste pas seulement à demander le déblocage des fonds, mais à identifier le fondement juridique précis permettant d'obtenir une mainlevée totale, partielle ou assortie d'une garantie de substitution.
Questions fréquentes
01Dans quels cas peut-on contester une saisie conservatoire ?
Une saisie conservatoire peut être contestée lorsque la créance ne paraît pas suffisamment fondée, lorsqu'aucune circonstance concrète ne menace son recouvrement, lorsque le créancier n'a pas respecté un délai prescrit à peine de caducité, lorsque les actes comportent une irrégularité, lorsque les biens sont insaisissables ou appartiennent à un tiers, ou encore lorsque la mesure est inutile ou abusive.
02Le créancier doit-il toujours obtenir l'autorisation du juge ?
Non. Une autorisation préalable n'est notamment pas nécessaire lorsque le créancier dispose d'un titre exécutoire, d'une décision qui n'a pas encore force exécutoire, de certains effets de commerce impayés ou d'une créance de loyer issue d'un contrat écrit. La dispense d'autorisation ne prive cependant pas le débiteur de la possibilité de demander la mainlevée.
03Quel est le délai pour dénoncer une saisie conservatoire bancaire ?
La saisie conservatoire d'une créance pratiquée entre les mains d'une banque doit être dénoncée au débiteur dans un délai de huit jours, à peine de caducité. L'acte doit également contenir les documents et mentions exigés par le Code des procédures civiles d'exécution.
04Dans quel délai faut-il contester une saisie conservatoire ?
Aucun délai fixe n'enferme la demande de mainlevée : le juge peut l'ordonner à tout moment si les conditions de la mesure ne sont pas réunies, même lorsque la saisie a été pratiquée sans autorisation préalable (article R. 512-1 du Code des procédures civiles d'exécution). En revanche, une fois la saisie convertie en saisie-attribution, le débiteur dispose de quinze jours à compter de la signification de l'acte de conversion pour le contester devant le juge de l'exécution du lieu où il demeure, à peine d'irrecevabilité.
05Le créancier doit-il engager une procédure après la saisie ?
Oui, lorsqu'il ne dispose pas encore d'un titre exécutoire. Dans ce cas, il doit, dans le mois suivant l'exécution de la mesure, introduire une procédure ou accomplir les formalités nécessaires à l'obtention d'un titre, à peine de caducité.
06Combien de temps dure une saisie conservatoire sur un compte bancaire ?
Le Code des procédures civiles d'exécution ne fixe pas de durée maximale à la saisie conservatoire de créance : les sommes restent indisponibles tant que la saisie n'a pas été convertie, levée ou déclarée caduque. Les délais portent sur les diligences du créancier : exécuter l'autorisation dans les trois mois, engager dans le mois une procédure destinée à obtenir un titre exécutoire, en justifier auprès de la banque dans les huit jours et dénoncer la saisie au débiteur dans les huit jours. Leur non-respect est sanctionné par la caducité de l'autorisation ou de la mesure.
07Quel juge peut ordonner la mainlevée ?
La demande est portée devant le juge qui a autorisé la mesure. Si aucune autorisation préalable n'était nécessaire, elle relève en principe du juge de l'exécution du lieu où demeure le débiteur. Pour certaines créances commerciales et avant tout procès, le président du tribunal de commerce peut également être compétent.
08La mainlevée entraîne-t-elle immédiatement le déblocage du compte ?
La décision suspend les poursuites dès son prononcé et supprime l'indisponibilité dans la limite de son objet dès sa notification. Il convient donc de faire notifier rapidement la décision au créancier, au commissaire de justice et à la banque afin que le déblocage soit matériellement exécuté.
09Peut-on remplacer la saisie par une autre garantie ?
Oui. Le débiteur peut demander au juge de substituer à la saisie initiale une autre mesure permettant de sauvegarder les intérêts des parties. Une caution bancaire irrévocable conforme à la garantie recherchée peut notamment entraîner la mainlevée dans les conditions prévues par le Code.
10Que devient la saisie conservatoire si le débiteur est placé en redressement ou en liquidation judiciaire ?
Tout dépend des dates. Une saisie conservatoire pratiquée depuis la date de cessation des paiements fixée par le tribunal est exposée à la nullité de la période suspecte (article L. 632-1, I, 8° du Code de commerce). Si elle n'a pas été convertie en saisie-attribution avant le jugement d'ouverture, sa conversion se heurte à l'arrêt des procédures d'exécution (article L. 622-21, II). En revanche, une conversion régulièrement signifiée à la banque avant ce jugement a produit son effet attributif.
11Peut-on demander une indemnisation après la mainlevée ?
Le créancier peut être condamné à réparer le préjudice causé par la mesure lorsque les conditions légales sont réunies. Le débiteur doit produire des éléments permettant d'établir la réalité et le montant du dommage, par exemple des agios, des frais bancaires, une perte de financement ou une désorganisation directement causée par le blocage.
Pour aller plus loin
- 01Code des procédures civiles d'exécution — dispositions communes aux mesures conservatoires, articles L. 511-1 à L. 512-2legifrance.gouv.fr
- 02Code des procédures civiles d'exécution — conditions, délais et contestations, articles R. 511-1 à R. 512-3legifrance.gouv.fr
- 03Code des procédures civiles d'exécution — saisie conservatoire des créances, articles R. 523-1 à R. 523-10legifrance.gouv.fr
- 04Code des procédures civiles d'exécution — pouvoirs et procédure devant le juge de l'exécution, articles L. 121-1 à L. 121-4 et R. 121-1 à R. 121-24legifrance.gouv.fr
- 05Code des procédures civiles d'exécution — saisie conservatoire des créances, articles L. 523-1 et L. 523-2 (indisponibilité, consignation et attribution)legifrance.gouv.fr
- 06Code des procédures civiles d'exécution — saisie des comptes de dépôt, articles L. 162-1 et L. 162-2 (solde déclaré, opérations en cours, somme laissée à disposition)legifrance.gouv.fr
- 07Code des procédures civiles d'exécution — dispositions propres à certains biens, articles R. 162-1 à R. 162-9 (mise à disposition de la somme à caractère alimentaire)legifrance.gouv.fr
- 08Code de commerce — article L. 632-1 : nullité des mesures conservatoires prises depuis la date de cessation des paiementslegifrance.gouv.fr
- 09Code de commerce — article L. 622-21 : arrêt des procédures d'exécution par le jugement d'ouverturelegifrance.gouv.fr
- 10Cour de cassation, chambre commerciale, 2 mars 2010, n° 08-19.898 : saisie conservatoire convertie avant le redressement judiciaire, contestation irrecevablelegifrance.gouv.fr
- 11Cour de cassation, deuxième chambre civile, 28 janvier 2016, n° 15-13.222 : arrêt des procédures d'exécution et mainlevée d'une saisie n'ayant pas produit ses effetslegifrance.gouv.fr
Être rappelé par le cabinet
Laissez vos coordonnées et quelques mots sur votre dossier. Ou appelez directement le +33 6 72 39 06 75.